Ринок зерна. Казахстан // 43 тиждень 2024 року
Торговельна активність на зерновому ринку Казахстану є низькою, а котирування, як і раніше, сталими.
Торговельна активність на зерновому ринку Казахстану є низькою, а котирування, як і раніше, сталими.
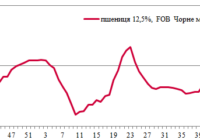
Експортні котирування російського зерна зросли на тлі обмеженої пропозиції з боку аграріїв, сталого попиту імпортерів та невизначеності щодо регулювання обсягів продажів на державному рівні. Передбачається, що перехідні запаси пшениці до початку 2025-26 МР будуть найменшими за останні п’ять років, що викликає занепокоєння і стимулює уряд країни обмежувати експорт.
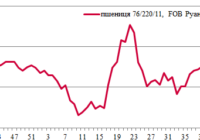
На ринку зернових із країн ЄС експортні котирування продовжують знижуватися, незважаючи на невизначеність щодо регулювання зовнішніх постачань пшениці з РФ (яка є основним конкурентом). Наразі ціни на зерно західноєвропейського походження досягли рівня прайсів причорноморського збіжжя, проте все одно не надто привертають увагу імпортерів.
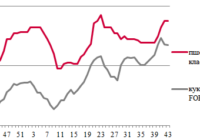
Динаміка котирувань зернових з України на цьому тижні була різноспрямованою. Обмежена кількість пропозицій на внутрішньому ринку стимулює підвищення цін, водночас недостатньо високий попит у імпортерів (з огляду на ризики з відвантаженнями через атаки РФ на українську портову інфраструктуру) чинить тиск на ринок.

Сумарне накопичення парку в очікуванні вивантаження на західних прикордонних переходах 27 жовтня становило 5,8 тис. одиниць, що на 890 менше, ніж 25 вересня; зокрема вагонів із зерном було 355 (-86), з олією – 162 (+6), жмихами – 241 (+91), шротом – 214 (+10).

У вересні середня фактична тривалість доставки вантажів у хоперах-зерновозах (як приватних, так і власності УЗ) зменшилась – з 4,4 до 4,3 доби, адже активне вивезення кукрудзи тоді ще не розпочалось. Проте вже у жовтні терміни доставки почали поступово збільшуватись.

За десять місяців року, за даними АМПУ, обсяги перевалювання вантажів різноманітної номенклатури у морських портах України сягнули 80 млн тонн, зокрема було відправлено 49,5 млн тонн агропродукції.

Ціни на сою в США знизилися з огляду на активні жнива і прогнози сприятливішої для посівів погоди в Південній Америці. Хоча великі експортні продажі дещо стримали падіння котирувань. Повідомлялося про угоди на постачання поточного сезону 131 тис. тонн сої до Китаю та 175 тис. тонн бобів без уточнення напрямку.

В Австралії на зерновому ринку все ще оцінюють збитки після штормів. Проте котирування опускаються з огляду на збирання врожаю, підвищення прогнозів виробництва у штаті Західна Австралія, а також під впливом глобального тренду.

У Бразилії котирування кукурудзи знизились з огляду на прогноз погоди – очікуються опади, які дозволять продовжувати посівну кампанію та сприятимуть розвитку рослин.